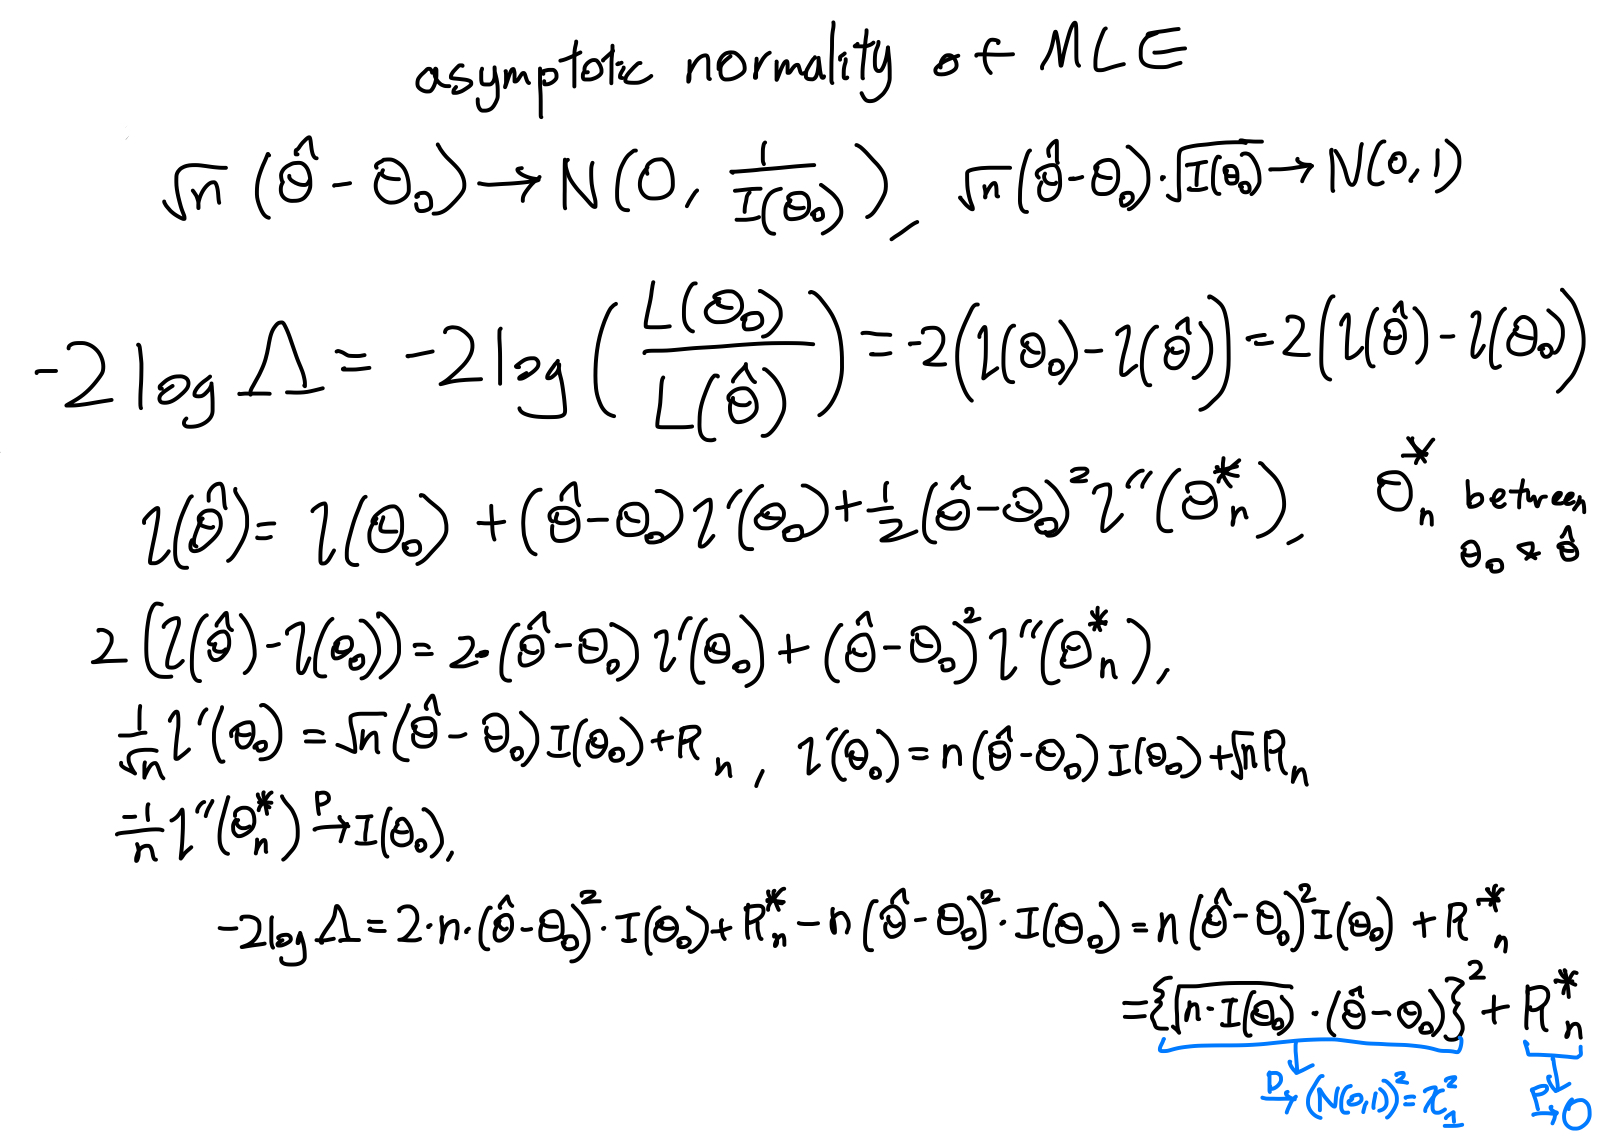πŸ€”

6μž₯ Maximum Likelihood Methods (2)

6μž₯

Asymptotic Normality

X1,⋯ ,Xn∼iidf(x;ΞΈ0),ΞΈ0∈ΩX_1, \cdots, X_n \stackrel{iid}{\sim} f(x;\theta_0), \quad \theta_0 \in \Omega 이며 (R0)-(R5) κ°€ λ§Œμ‘±λλ‹€κ³  κ°€μ •ν•˜κ² μŠ΅λ‹ˆλ‹€.

그리고 0<I(ΞΈ0)<∞0 < I(\theta_0) < \infty κ°€ λ§Œμ‘±λœλ‹€κ³  또 가정을 ν•˜κ² μŠ΅λ‹ˆλ‹€.

그럼 βˆ‚l(ΞΈ)βˆ‚ΞΈβˆ£ΞΈ=ΞΈ^n=0\frac{\partial l(\theta)}{\partial \theta} |_{\theta = \hat{\theta}_n} = 0 와 ΞΈ^nβ†’PΞΈ0\hat{\theta}_n \xrightarrow{P} \theta_0 이 λ§Œμ‘±λ©λ‹ˆλ‹€.

그러면 MLE 에 λŒ€ν•œ λͺ¨λ“  식은 λ‹€μŒμ„ λ§Œμ‘±ν•©λ‹ˆλ‹€.

n(ΞΈ^βˆ’ΞΈ0)β†’DN(0,1I(ΞΈ0))\sqrt{n}\left(\widehat{\theta}-\theta_0\right) \xrightarrow{D} N\left(0, \frac{1}{I\left(\theta_0\right)}\right)

증λͺ…은 Taylor Series 을 ν™œμš©ν•˜λ©° μ—¬κΈ°μ—μ„œλŠ” μ•ˆ λ‹€λ£° μ˜ˆμ •μž…λ‹ˆλ‹€.

이것을 ν™œμš©ν•΄μ„œ 신뒰ꡬ간을 κ΅¬μΆ•ν•˜λŠ” 방법도 μ•Œμ•„μ•Ό λ©λ‹ˆλ‹€!

(ΞΈ^nβˆ’zΞ±/21nI(ΞΈ^n),ΞΈ^n+zΞ±/21nI(ΞΈ^n))\left(\hat\theta_n - z_{\alpha/2} \frac{1}{\sqrt{nI(\hat\theta_n})} , \hat\theta_n + z_{\alpha/2} \frac{1}{\sqrt{nI(\hat\theta_n})}\right)
Invariance Property

μœ„μ˜ Asymptotic Normality κ°€ 해당이 λœλ‹€κ³  κ°€μ •ν•˜κ² μŠ΅λ‹ˆλ‹€. 그러면 Delta Method κ³Ό λΉ„μŠ·ν•˜κ²Œ λ‹€μŒμ΄ λ§Œμ‘±λ©λ‹ˆλ‹€.

n(g(ΞΈ^)βˆ’g(ΞΈ0))β†’DN(0,gβ€²(ΞΈ0)2I(ΞΈ0))\sqrt{n}\left(g(\hat\theta) - g(\theta_0) \right) \xrightarrow{D} N\left(0, \frac{g^\prime (\theta_0)^2}{I(\theta_0)} \right)

그럼 Invariance Property κ°€ μ˜λ―Έν•˜λŠ” 것은 ꡬ체적으둜 λ­˜κΉŒμš”? λ°”λ‘œ λ§Œμ•½μ— ΞΈ^\hat\theta κ°€ ΞΈ\theta 의 MLE 이면,

g(ΞΈ^)g(\hat\theta) κ°€ g(ΞΈ)g(\theta) 의 MLE κ°€ λ˜λŠ” κ²ƒμž…λ‹ˆλ‹€!

Asymptotic Efficiency
X1,⋯ ,Xn∼iidf(x;ΞΈ)Β ΞΈ^1n=ΞΈ^1n(X1,⋯ ,Xn),Β isΒ anΒ estimatorΒ ofΒ ΞΈ0Β whereΒ n(ΞΈ^1nβˆ’ΞΈ0)β†’DN(0,σθ^1n2)X_1, \cdots, X_n \stackrel{iid}{\sim} f(x;\theta) \\~\\ \hat\theta_{1n} = \hat\theta_{1n}(X_1, \cdots, X_n), \text{ is an estimator of } \theta_0 \text{ where} \\~\\ \sqrt{n}(\hat\theta_{1n} - \theta_0) \xrightarrow{D} N(0, \sigma^2_{\hat\theta_{1n}})

Then,

a.) Asymptotic Efficiency of ΞΈ^1n\hat\theta_{1n} is

e(ΞΈ^1n)=1/I(ΞΈ0)σθ^1n2≀1e(\hat\theta_{1n}) = \frac{1/I(\theta_0)}{\sigma^2_{\hat\theta_{1n}}} \le 1

b.) ΞΈ^1n\hat\theta_{1n} is Asymptotically Efficient, if

e(ΞΈ^1n)=1e(\hat\theta_{1n}) = 1

c.) ΞΈ^2n\hat\theta_{2n} is another estimator, where

n(ΞΈ^2nβˆ’ΞΈ0)β†’DN(0,σθ^2n2)\sqrt{n}(\hat{\theta}_{2n} - \theta_0) \xrightarrow{D} N(0, \sigma^2_{\hat\theta_{2n}})

Then the Asymptotic Relative Efficiency (ARE) of ΞΈ^1n\hat\theta_{1n} to ΞΈ^2n\hat\theta_{2n} is

e(ΞΈ^1n,ΞΈ^2n)=σθ^2n2σθ^1n2=1/I(ΞΈ0)σθ^1n21/I(ΞΈ0)σθ^2n2e(\hat\theta_{1n}, \hat\theta_{2n}) = \frac{\sigma^2_{\hat\theta_{2n}}}{\sigma^2_{\hat\theta_{1n}}} = \frac{\frac{1 / I(\theta_0)}{\sigma^2_{\hat\theta_{1n}}}}{\frac{1/I(\theta_0)}{\sigma^2_{\hat\theta_{2n}}}}
Review of Tests

μš°μ„ μ€ μ§€κΈˆλΆ€ν„° κ²€μ •μ˜ λ‹¨κ³„λ‘œ λ“€μ–΄κ°€κΈ° λ•Œλ¬Έμ— 검정에 λŒ€ν•΄μ„œ κ°„λ‹¨νžˆ λ¦¬λ·°ν•˜κ³˜μŠ΅λ‹ˆλ‹€.

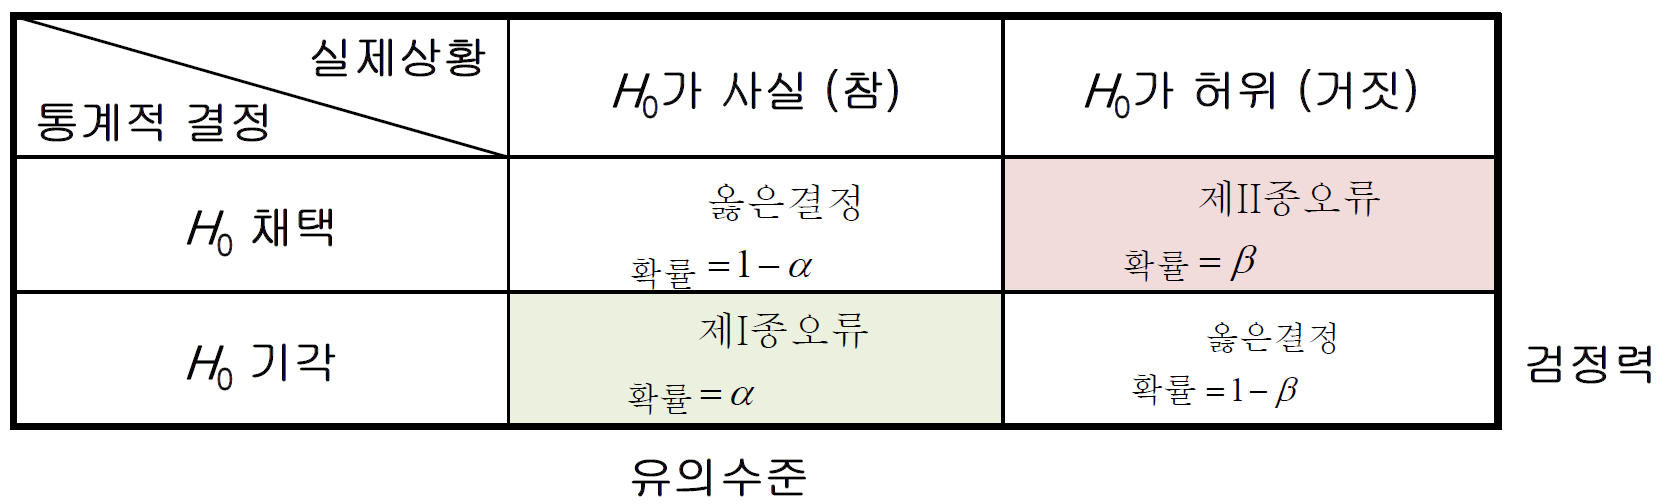
κ²€μ • μ€‘μ—μ„œ 1μ’… 였λ₯˜μ™€ 2μ’… 였λ₯˜κ°€ μžˆμŠ΅λ‹ˆλ‹€.

μ €ν¬λŠ” 1μ’… 였λ₯˜κ°€ 더 μ€‘μš”ν•˜λ‹€κ³  μƒκ°ν•΄μ„œ 항상 귀무가섀이 사싀 (Under H0H_0) μ—μ„œ 검정을 μ§„ν–‰ν•΄μ™”μŠ΅λ‹ˆλ‹€. 이것을 ν†΅ν•΄μ„œ κ²€μ •ν†΅κ³„λŸ‰μ„ λ§Œλ“€κ³ , 기각역을 μ„€μ •ν•˜κ³  톡계적 결둠을 μ„€λ¦½ν–ˆμŠ΅λ‹ˆλ‹€. κ·Έλ ‡λ‹€λ©΄ 2μ’… 였λ₯˜λŠ” μ–΄λ–»κ²Œ ν• κΉŒμš”? 그것은 8μž₯μ—μ„œ 배울 것이며 κ²€μ •λ ₯ (Power) μ΄λž€ κ°œλ…μ„ λ‚˜μ€‘μ— 배우게 될 κ²ƒμž…λ‹ˆλ‹€.

ν•΄λ‹Ή μž₯μ—μ„œ μ€‘μš”ν•œ 점은 κ²€μ •μ΄λž€ 무엇이고, Under H0H_0 μ΄λΌλŠ” μ μž…λ‹ˆλ‹€.

Maximum Likelihood Tests (6.3)

μ €ν¬λŠ” λͺ¨μˆ˜ ΞΈ\theta 의 μΆ”μ •λŸ‰ (Estimator) 인 ΞΈ^\hat\theta 에 λŒ€ν•΄μ„œ 좔정을 ν•˜λ©°, ν•΄λ‹Ή μΆ”μ •λŸ‰μ€ λͺ¨μˆ˜κ°€ μ•„λ‹ˆλΌ λͺ¨μˆ˜λ₯Ό μΆ”μ •ν•˜κΈ° μœ„ν•œ Estimate 이라고 ꡬ좕을 ν•΄μ™”μŠ΅λ‹ˆλ‹€.

κ·Έλ ‡λ‹€λ©΄ 이 μΆ”μ •λŸ‰μ΄ μ‹€μ œ λͺ¨μˆ˜λž‘ μ •ν™•ν•œμ§€ μ•ŒκΈ° μœ„ν•΄μ„œλŠ” 무엇을 ν•΄μ•Όν• κΉŒμš”? λ°”λ‘œ κ²€μ • (Test) μž…λ‹ˆλ‹€.

X1,⋯ ,Xn∼iidΒ pdfΒ f(x;ΞΈ),for θ∈Ω H0:ΞΈ=ΞΈ0,β€…β€Švsβ€…β€ŠΞΈβ‰ ΞΈ0X_1, \cdots, X_n \stackrel{iid}{\sim} \text{ pdf } f(x;\theta), \quad \text{for } \theta \in \Omega \\~\\ H_0 : \theta = \theta_0,\; vs\;\theta \ne \theta_0

검정에 λŒ€ν•œ 가섀을 κ΅¬μΆ•ν•˜κ²Œ λœλ‹€λ©΄ μœ„μ™€ 같이 ꡬ좕이 κ°€λŠ₯ν•©λ‹ˆλ‹€. κ·Έλ ‡λ‹€λ©΄ 가섀이 μ„Έμ›Œμ‘ŒμœΌλ©΄ μ €ν¬λŠ” 보톡 κ²€μ •ν†΅κ³„λŸ‰μ„ μ„Έμ›Œμ•Ό ν•©λ‹ˆλ‹€. κ·Έλ ‡λ‹€λ©΄ μ–΄λ–€ κ²€μ •ν†΅κ³„λŸ‰μ„ 써야 ν• κΉŒμš”?

돌이켜보면 λ§Œμ•½μ— ΞΈ0\theta_0 이 True Parameter 이면 L(ΞΈ0)L(\theta_0) 은 μš°λ„ ν•¨μˆ˜μ˜ μ΅œλŒ“κ°’ μž…λ‹ˆλ‹€. κ·Έλ ‡κΈ° λ•Œλ¬Έμ— λ§Œμ•½μ— ΞΈ^\hat\theta 값이 ΞΈ0\theta_0 κ³Ό λ˜‘κ°™μœΌλ©΄, λ‘˜μ˜ μš°λ„ν•¨μˆ˜ κ°’, 즉 L(ΞΈ0)=L(ΞΈ^)L(\theta_0) = L(\hat\theta) 이며 이것을 λ‹€λ₯΄κ²Œ 보면

Ξ›=L(ΞΈ0)L(ΞΈ^)=1\Lambda = \frac{L(\theta_0)}{L(\hat\theta)} = 1

μž…λ‹ˆλ‹€.

λ‹Ήμ—°νžˆ μ—¬κΈ°μ—μ„œλŠ” Under H0H_0 이기에 ΞΈ\theta 의 True Value λŠ” ΞΈ0\theta_0 라고 κ°€μ •ν•˜λ©΄μ„œ 진행이 λ©λ‹ˆλ‹€.

μ΄λ ‡κ²Œ Likelihood λ“€μ˜ Ratio λ§Œμ„ κ°€μ§€κ³  μ§„ν–‰ν•˜λŠ” 것이 Likelihood Ratio Test μž…λ‹ˆλ‹€.

ν•˜μ§€λ§Œ κ²€μ •ν†΅κ³„λŸ‰μ€ κ²°κ΅­μ—λŠ” μ–΄λ–€ 뢄포λ₯Ό 따라가야 되며, ν˜„μž¬λ‘œμ„œλŠ” μ–΄λ–€ 뢄포λ₯Ό λ”°λ₯΄λŠ”μ§€λŠ” λͺ¨λ¦…λ‹ˆλ‹€.

μ˜€λ‘œμ§€ μ–΄λ– ν•œ μƒμˆ˜ κ°’ Λ≀c\Lambda \le c λ₯Ό λ§Œμ‘±ν•˜λ©΄ H0H_0 을 κΈ°κ°ν•œλ‹€λŠ” 점만 μ•Œκ³  μžˆμŠ΅λ‹ˆλ‹€.

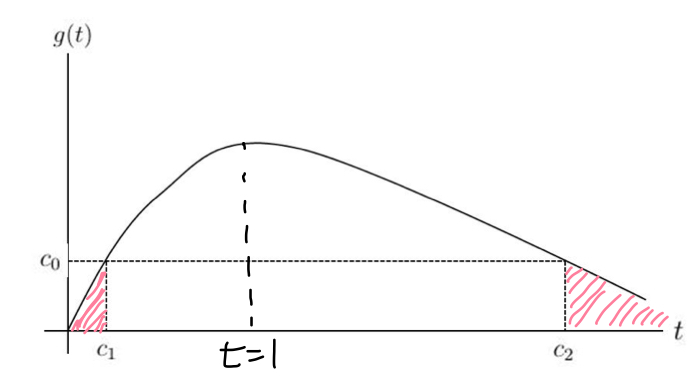
즉 λ¬Έμ œλŠ” Ξ±=PΞΈ0[Λ≀c]\alpha = P_{\theta_0}\left[\Lambda \le c \right] λ₯Ό λ§Œμ‘±ν•˜λŠ” cc λ₯Ό κ΅¬ν•˜λŠ”κ²Œ μ–΄λ €μš°λ©°, 이에 λŒ€ν•œ μ΄μœ λŠ” 귀무가섀 ν•˜μ— Ξ›\Lambda 의 뢄포λ₯Ό λͺ¨λ₯΄κΈ° λ•Œλ¬Έμž…λ‹ˆλ‹€!

그러면 문제 자체λ₯Ό 쑰금 λ°”κΏ”μ€˜μ•Ό ν•©λ‹ˆλ‹€! Example 6.3.1 λ₯Ό 따라가면 κ²€μ •ν†΅κ³„λŸ‰μ„ λ°”κΏ”μ£Όλ©΄μ„œ 카이제곱 λΆ„ν¬λ‘œ κ·Όμ‚¬ν•˜λŠ” λͺ¨μŠ΅μ„ 보이며, 이것은 ꡬ체적으둜 λ‹€λ£¨μ§€λŠ” μ•Šκ² μŠ΅λ‹ˆλ‹€ (이미 μˆ˜μ—…μ—μ„œ λ‹€λ£¨μ—ˆκΈ°μ—!)

μ™Έμ›Œμ•Ό ν•˜λŠ” Test 방법듀은 총 3가지이며 이것이 이 μž₯의 핡심 쀑 반이라고 μ €λŠ” μƒκ°ν•©λ‹ˆλ‹€.

각각의 κ²€μ •ν†΅κ³„λŸ‰ 값듀을 μ™Έμš°λ©΄ μ’‹κ² μ§€λ§Œ, μ™Έμš°μ‹œλŠ”κ²Œ μ–΄λ €μš°μ‹œλ©΄ 증λͺ…을 μ΄ν•΄ν•˜μ‹œλŠ”κ²Œ 백번 도움이 λ˜μ‹€κ²λ‹ˆλ‹€. 증λͺ…을 μ΄ν•΄ν•˜μ‹œλ©΄ μ €μ ˆλ‘œ μ™Έμ›Œμ§€κ²Œ 되기 λ•Œλ¬Έμž…λ‹ˆλ‹€! 그렇기에 증λͺ…을 ν•œλ²ˆμ―€μ€ λ³΄μ‹œλŠ” 것을 μΆ”μ²œν•©λ‹ˆλ‹€.

Likelihood Ratio Test

Regularity Conditions (R0) ~ (R5) λ₯Ό κ°€μ •ν•˜λ©° 귀무가섀 ν•˜μ—μ„œ

βˆ’2log⁑Λ→DΟ‡2(1)-2\log\Lambda\xrightarrow D \chi^2(1)

이 만쑱이 λ©λ‹ˆλ‹€. 이것을 μ΄μš©ν•΄μ„œ μœ„μ˜ κ°€μ„€, 즉

H0:ΞΈ=ΞΈ0Β vsΒ H1:ΞΈβ‰ ΞΈ0H_0 : \theta = \theta_0 \text{ vs } H_1 : \theta \ne \theta_0

λ₯Ό κ°€μ„€κ²€μ •ν•˜λŠ” 것이 κ°€λŠ₯ν•΄μ§‘λ‹ˆλ‹€!

Reject if

βˆ’2log⁑Λ=Ο‡L2β‰₯χα2(1)=>lim⁑nβ†’βˆžP⁑θ0(Ο‡L2β‰₯χα2(1))=Ξ±-2\log\Lambda = \chi^2_L \ge \chi^2_\alpha (1) => \lim_{n \rightarrow \infty} \operatorname{P}_{\theta_0} \left(\chi^2_L \ge \chi^2_\alpha (1) \right) = \alpha

Q: κΈ°μ‘΄μ—λŠ” 양츑검정인데 μ§€κΈˆμ€ μ™œ 단츑 κ²€μ •μœΌλ‘œ 바뀐거죠?

A: κ²€μ •ν†΅κ³„λŸ‰μ„ μš°λ„ν•¨μˆ˜μ™€ μ—°κ΄€μ§€μ–΄μ„œ 보기둜 ν–ˆκΈ° λ•Œλ¬Έμ— λ°”λ€Œμ–΄μ§„ κ²ƒμž…λ‹ˆλ‹€! 결ꡭ에 κ²€μ •ν•˜κ³  싢은 가섀은 λ˜‘κ°™μŠ΅λ‹ˆλ‹€!

증λͺ…을 잠깐 λ‹€λ£¨μžλ©΄, Taylor Series Approximation 을 ν™œμš©ν•΄μ„œ 증λͺ…이 κ°€λŠ₯ν•©λ‹ˆλ‹€.

Wald-Type Test

Asymptotic Normality 에 μ˜ν•˜λ©΄, Under H0H_0

n(ΞΈ^nβˆ’ΞΈ0)β†’DN(0,Iβˆ’1(ΞΈ))\sqrt{n} \left(\hat\theta_n - \theta_0 \right) \xrightarrow D N\left(0, I^{-1}\left(\theta\right)\right)

μž…λ‹ˆλ‹€. μ—¬κΈ°μ—μ„œ μ €ν¬λŠ” ΞΈ^β†’PΞΈ0\hat\theta \xrightarrow P \theta_0, 그리고 I(ΞΈ)I(\theta) κ°€ Continuous Function 이라고 κ°€μ •ν•œλ‹€λ©΄ Continuous Mapping Theorem 에 μ˜ν•΄μ„œ I(ΞΈ^)β†’PI(ΞΈ)I(\hat\theta) \xrightarrow P I(\theta) μ΄λΌλŠ” 것도 μ•Œ μˆ˜κ°€ μžˆμŠ΅λ‹ˆλ‹€.

여기에 Slutsky’s Theorem 을 μ μš©ν•˜κ²Œ λœλ‹€λ©΄,

nI(ΞΈ^)β‹…(ΞΈ^βˆ’ΞΈ0)β†’DN(0,1)\sqrt{n I(\hat\theta)} \cdot (\hat\theta - \theta_0) \xrightarrow D N(0,1)

μ–‘μͺ½ 식에 전체λ₯Ό μ œκ³±ν•˜κ²Œ λœλ‹€λ©΄, iidiid λΌλŠ” 가정이 있기 λ•Œλ¬Έμ— 우츑의 경우 Z2βˆΌΟ‡2(1)Z^2 \sim \chi^2(1) 으둜 κ°€κ²Œ λ©λ‹ˆλ‹€. κ·Έλž˜μ„œ

{nI(ΞΈ^)(ΞΈ^βˆ’ΞΈ0)}2βˆΌΟ‡2(1)\left\{\sqrt{n I(\hat\theta)} (\hat\theta - \theta_0) \right\}^2 \sim \chi^2(1)

κ°€ λ‚˜μ˜€κ²Œ λ©λ‹ˆλ‹€.

μ €ν¬λŠ” μ’ŒμΈ‘μ‹μ„ λ‹€μŒκ³Ό 같이 μ •μ˜ν•˜κ² μŠ΅λ‹ˆλ‹€.

Ο‡w2={nI(ΞΈ^)(ΞΈ^βˆ’ΞΈ0)}2\chi^2_w = \left\{\sqrt{n I(\hat\theta)} (\hat\theta - \theta_0) \right\}^2

그럼 LRT 와 λ˜‘κ°™μ΄ 귀무가섀 ν•˜μ— (Under H0H_0), λ‹€μŒμ΄ λ§Œμ‘±λœλ‹€λ©΄ 귀무가섀을 κΈ°κ°ν•©λ‹ˆλ‹€ (Reject H0H_0)

Ο‡w2β‰₯χα2(1),lim⁑nβ†’βˆžP⁑θ0[Ο‡w2β‰₯χα2(1)]=Ξ±\chi^2_w \ge \chi^2_\alpha (1), \quad \lim_{n\rightarrow \infty} \operatorname{P}_{\theta_0}\left[\chi^2_w \ge \chi^2_\alpha(1) \right] = \alpha

이것도 λ˜‘κ°™μ΄ 식을 μ™Έμ›Œμ£Όμ…”μ•Ό λ©λ‹ˆλ‹€.

Score Test

Score Function 을 1μ°¨ μ‹œν—˜ κ³΅λΆ€ν•˜λ©΄μ„œ λ‹€μŒκ³Ό 같이 μ •μ˜λ₯Ό ν–ˆμ—ˆμŠ΅λ‹ˆλ‹€.

βˆ‚log⁑f(x;ΞΈ)βˆ‚ΞΈ\frac{\partial \log f(x;\theta)}{\partial \theta}

이것듀을 λͺ¨λ“  XiX_i 에 λŒ€ν•΄μ„œ μ‹Ήλ‹€ λͺ¨μœΌκ²Œ λœλ‹€λ©΄ λ‹€μŒκ³Ό 같이 λ‚˜μ˜΅λ‹ˆλ‹€.

S(ΞΈ)=(βˆ‚log⁑f(X1;ΞΈ)βˆ‚ΞΈ,βˆ‚log⁑f(X2;ΞΈ)βˆ‚ΞΈ,⋯ ,βˆ‚log⁑f(Xn;ΞΈ)βˆ‚ΞΈ)Β 1nlβ€²(ΞΈ0)=1nβˆ‘i=1nβˆ‚log⁑f(Xi;ΞΈ0)βˆ‚ΞΈβ†’DN(0,I(ΞΈ0))S(\theta) = \left(\frac{\partial \log f(X_1;\theta)}{\partial \theta}, \frac{\partial \log f(X_2;\theta)}{\partial \theta}, \cdots, \frac{\partial \log f(X_n;\theta)}{\partial \theta}\right) \\~\\ \frac{1}{\sqrt n} l^\prime (\theta_0) = \frac{1}{\sqrt{n}} \sum_{i=1}^{n} \frac{\partial \log f(X_i;\theta_0)}{\partial \theta} \xrightarrow D N(0, I(\theta_0))

μ—¬κΈ°μ—μ„œ μœ μ˜ν•΄μ•Όν•  점이 λ°”λ‘œ S(ΞΈ)S(\theta) 내에 μžˆλŠ” Score Function 듀은 μ„œλ‘œμ„œλ‘œ iidiid ν•˜λ©° ii 에 μ˜μ‘΄ν•œλ‹€λŠ” μ μž…λ‹ˆλ‹€. ν†΅κ³„λŸ‰μ„ λ‹€μŒκ³Ό 같이 μž‘κ² μŠ΅λ‹ˆλ‹€.

Yi=βˆ‚βˆ‚ΞΈlog⁑f(Xi;ΞΈ0),E⁑(Yi)=0,Var⁑(Yi)=I(ΞΈ0)Y_i = \frac{\partial}{\partial \theta} \log f(X_i; \theta_0), \quad \operatorname E(Y_i)=0, \quad \operatorname{Var}(Y_i) = I(\theta_0)

CLT κ°€ μ„±λ¦½ν•˜κΈ° μœ„ν•΄μ„œλŠ” iidiid ν•˜λ‹€λŠ” 쑰건이 ν•„μš”ν•©λ‹ˆλ‹€. ν˜„μž¬ YiY_i λŠ” 그것을 λ§Œμ‘±ν•˜κΈ° λ•Œλ¬Έμ— CLT 에 μ˜ν•΄μ„œ λ‹€μŒκ³Ό 같이 식을 μ„ΈμšΈ 수 μžˆμŠ΅λ‹ˆλ‹€.

n(YΛ‰βˆ’E⁑[YΛ‰])β†’DN(0,Var⁑(Yi))Β n(YΛ‰)I(ΞΈ0)β†’DN(0,1)Β nβ‹…βˆ‘i=1nYinI(ΞΈ0)=nβ‹…βˆ‘i=1nYinnβ‹…I(ΞΈ0)=βˆ‘i=1nYinβ‹…I(ΞΈ0)=βˆ‘i=1nβˆ‚βˆ‚ΞΈlog⁑f(Xi,ΞΈ0)nβ‹…I(ΞΈ0)=lβ€²(ΞΈ0)nβ‹…I(ΞΈ0)β†’DN(0,1)Β {lβ€²(ΞΈ0)nβ‹…I(ΞΈ0)}2=Ο‡R2β†’DΟ‡2(1)\sqrt{n}(\bar Y - \operatorname{E}[\bar Y]) \xrightarrow D N\left(0, \operatorname{Var}(Y_i)\right) \\~\\ \frac{\sqrt{n}(\bar Y)}{\sqrt{I(\theta_0)}} \xrightarrow D N(0, 1) \\~\\ \frac{\sqrt{n} \cdot \frac{\sum_{i=1}^{n} Y_i}{n}}{\sqrt{I(\theta_0)}} = \frac{n \cdot \frac{\sum_{i=1}^{n} Y_i}{n}}{\sqrt{n \cdot I(\theta_0)}} = \frac{\sum_{i=1}^{n} Y_i}{\sqrt{n \cdot I(\theta_0)}}\\ = \frac{\sum_{i=1}^{n} \frac{\partial}{\partial \theta} \log f(X_i, \theta_0)}{\sqrt{n \cdot I(\theta_0)}} = \frac{l^\prime (\theta_0)}{\sqrt{n \cdot I(\theta_0)}} \xrightarrow D N(0, 1) \\~\\ \left\{\frac{l^\prime (\theta_0)}{\sqrt{n \cdot I(\theta_0)}}\right\}^2 = \chi^2_R \xrightarrow D \chi^2(1)