그럼 이러한 세팅을 시뮬레이션으로 진행해서 어떻게하면 저희가 원하는 확률을 구할 수 있을까요?
Initializet=0,a=a0,n=n0Generate X,tE=XUpdateCase 1: tE>TSet I=1 and end this runCase 2: tE≤TReset a=a+nc(tE−t)t=tEGenerate JJ=1:Reset n=n+1J=2:Reset n=n−1J=3:Generate YIf Y>a,set I=0 and end this run.Otherwise reset a=a−Y.Generate X:Reset tE=t+X
Stock Option (주식 옵션 행사)
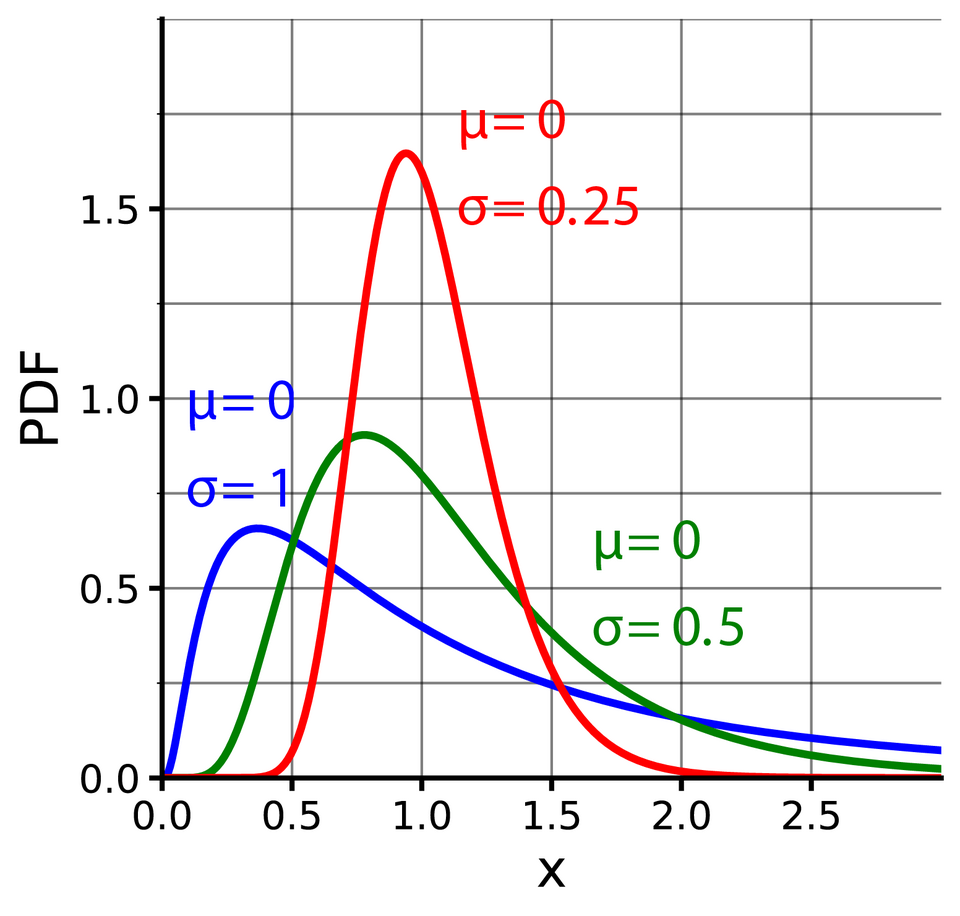
Y∼N(μ,σ2) 이라고 한다면 Z:=exp(Y)∼LN(μ,σ2) 의 분포를 따르며, 이를 Log-Normal 분포라고 부릅니다. 이때 특징으로는 다음과 같습니다.
E[Z]=exp(μ+σ2/2)
Var(Z)=[exp(σ2)−1]exp(2μ+σ2)
Z 확률변수들끼리 곱셈을 해도 Log-Normal 분포는 유지가 됩니다.
이것을 활용한 Random Walk 를 Log-normal Random Walk Model 이라고 부르며, 이는 다음과 같습니다.
Sn=S0exp{X1+⋯+Xn},n≥0
S0: 시작 종가
Sn:n 일차 종가
logSi−1Si=Xi∼N(μ,σ2)
logSi−2Si=Xi+Xi−1∼N(2μ,2σ2)
그럼 이때 이것을 American Call Option 에 적용해보겠습니다.
American Call Option 이란, 어떠한 주식을 마감일 (만기 전 언제든) 까지 정해진 가격 K 에 살 수 있는 권리입니다.
오늘 주가를 S 이라고 하며 지금 행사하게 된다면 이익은 S−K 가 나옵니다.
K: 우리가 사겠다는 정해진 가격, Striking Price.
α:=μ+σ2/2,E[exp(Xi)]=exp(μ+σ2/2)
그러면 이때 저희는 두 가지 행동을 취할 수 있습니다.
지금 행사하기 : 확실한 이익을 바로 확보하지만 더 오를 기회를 포기하게 됨.
기다리기 : 더 오르는 것을 기대하면서 추가 이익을 챙김.
이때 2가지 케이스를 고려해볼 수가 있습니다.
Bull Market (상승세) - α≥0
이런 케이스에서는 어차피 오르는 추세이기 때문에 마지막 순간까지 기다렸다가 만약에 이익이 있다, 즉 ST>K 이면 팔고 아니면 다음 번을 기다립니다.
Decreasing (하락세) - α<0
사실 1번보다는 더 중요한 관점이며, 어느 때에 팔아야지 손실을 최소화할 수 있을지에 대한 질문으로 바뀌게 됩니다.
다시 말하자면 지금 파는게 나중에 파는 것보다 이익일까? 에 대한 질문을 해야합니다. 이것을 Monte-Carlo Simulation 을 통해서 구하는게 가능합니다.
m: 만기까지 남은 일수
Pm=SN−m: 만기일 부터 m 일 전 종가
그러면 Option 을 진행하는 기준은 둘을 만족하면 입니다.
Pm>K : 우리가 정해준 어떠한 기준점.
Pm>K+PmeiαΦ(σi+bi)−KΦ(bi),∀i=1,…,m( for m≥1) : 미래 시점들까지 고려해보았을 때 더 이득일 때.
이때 다음이 만족이 됩니다.
E(max{0,Pm−i−K}∣Pm)=PmeiαΦ(σi+bi)−KΦ(bi)≥0
그러면 저희는 행사된 날의 주가를 다음과 같이 SP 으로 정의할 수가 있습니다.
SP={Sn=PN−n,K, if the option is exercised at day n∈{1,…,N} otherwise.
기댓값 이익은 그러면 E[SP]−K
이것은 다음과 같은 시뮬레이션으로 추정하는 것이 가능합니다.
Simulation:1.Set PN=S0 and m=N−1.2.Generate X∼N(μ,σ2) and set Pm=Pm+1eX.3.If the option is exercised, then stop the algorithm and set SP=Pm.4.Else if m≥1,decrease m by 1 and go to Step 2.5.Else, stop the algorithm and set SP=K.